


दिपेन्द्र पाण्डेको लेख
नेपालको सेयर बजारमा म्युचुअल फण्डबारे दुई थरी सम्प्रदाय छन्। एउटा भन्छ — “यो त जनतालाई मुर्गा बनाउने फण्ड हो।” अर्को भन्छ — “यो त साना लगानीकर्ताको कामधेनु हो।” दुवैतिर आस्था बलियो छ, प्रमाण कमजोर। त्यसैले मैले आस्था घरमै छोडेँ र एक्सेलमा तथ्याङ्क विश्लेषण गरे।


चलिरहेका ५९ फण्डमध्ये ३८ (६४%) ले सेयर बजार (नेप्से) भन्दा राम्रो प्रतिफल दिएका छन् — ‘मुर्गा बनाउने फण्ड’ भन्नेहरूलाई झट्का। तर चलिरहेका एक वर्ष पुगेकामध्ये झन्डै आधाले वर्षमा ५% भन्दा कम न्याभ वृद्धि गरेका छन्, बैंकको मुद्दती खाताभन्दा पनि कम — ‘कामधेनु’ भन्नेहरूलाई पनि झट्का। सन्तान थरीथरीका भनेझैँ फण्ड पनि थरीथरीका रहेछन्: केही ब्लु चिप, केही आलु चिप। राम्रो र कमजोर फण्डबीचको प्रतिफल फरक हात्ती र झिंगाको जत्तिकै छ। कुन-कुन? पढ्दै जानुहोस्, नाम र सिम्बलसहित भेटिन्छ।
१. न्याभ वृद्धि: आधा ब्लु चिप, आधा आलु चिप
एक वर्ष पुगेका ५० चालु फण्डको रिपोर्ट कार्ड: १३ ले वर्षमा १०% भन्दा बढी न्याभ वृद्धि गरेर डिस्टिङ्सन ल्याए, १३ ले ५–१०% न्याभ वृद्धि गरेर पास भए, अनि २४ (४८%) ले ५% भन्दा कम न्याभ वृद्धि गरे — बैंकको मुद्दती खाताले यिनलाई मुसुक्क हाँसेर हेरिरहेको छ।
 Ads
चित्र १: एक वर्ष पुगेका र अवधि सकिएका फण्डको वार्षिक औसत न्याभ वृद्धि (%)
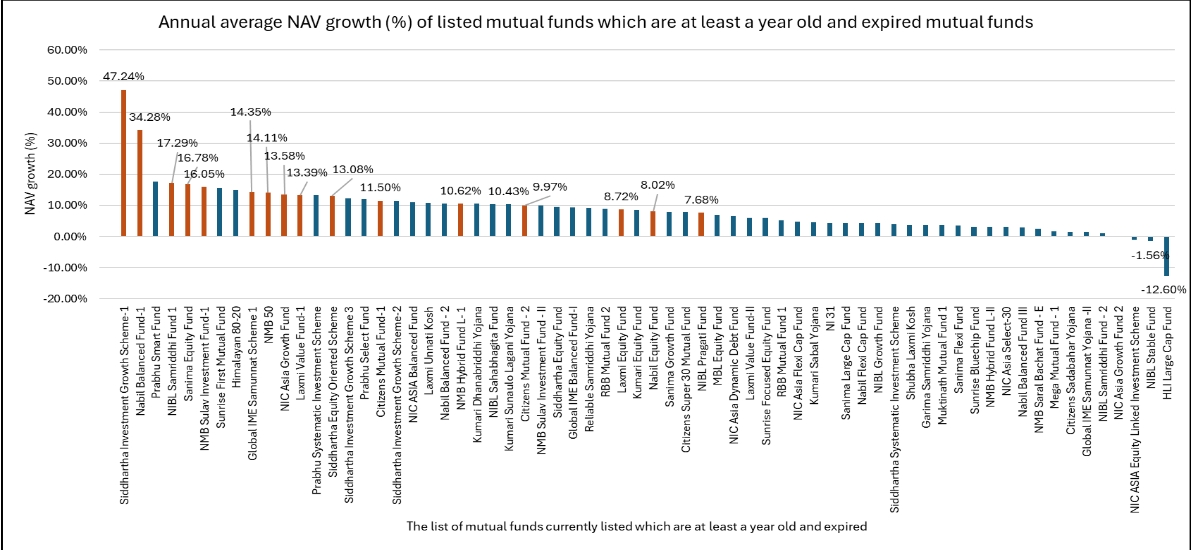
चित्र १ मा एक वर्ष पुगेका ५० चालु (नीलो) र अवधि सकिएका १६ (खैरो) फण्ड छन्। एक वर्ष नपुगेका फण्ड राखिएको छैन, किनभने केही महिनाको तथ्याङ्कले वार्षिक वृद्धि राम्ररी देखाउँदैन। अवधि सकिएका फन्डहरूलाई खैरो रङ्गमा र चालु फन्डहरूलाई नीलो रङ्गमा देखाइएको छ।
अवधि सकिएका फण्डचाहिँ स्वर्गीय पुर्खाजस्तै— सम्झनामा सधैँ महान्। सिद्धार्थ इन्भेस्टमेन्ट ग्रोथ स्किम–१ को न्याभ वर्षमा ४७.२४% ले बढ्यो, जुन नेपाली म्युचुअल फण्डको इतिहासमै सबैभन्दा धेरै हो। त्यसपछि नबिल ब्यालेन्स्ड फण्ड–१ (३४.२८%) छ।
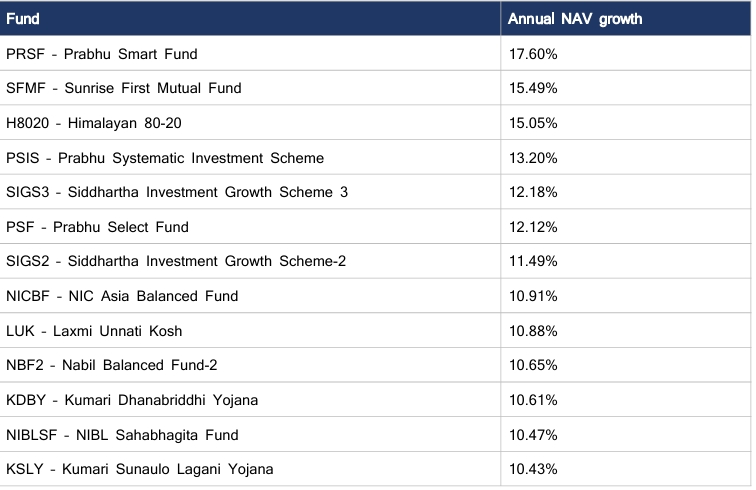
एक वर्ष पुगेका चालु ५० फण्डमध्ये वर्षमा १०% भन्दा बढी कमाएर ‘ब्लु चिप क्लब’ मा नाम लेखाउने १३ फण्ड यी हुन्:
तालिका १: वार्षिक औसत १०% भन्दा बढी न्याभ वृद्धि भएका चालु फण्ड
राहतको कुरा: धेरैजसो फण्डले लगानीकर्ताको साँवा जोगाएका छन्। चालु तथा एक वर्ष पुगेकामध्ये न्याभ घटाउने तीन मात्र छन्: एचएलआई लार्ज क्याप फण्ड (HLICF, वर्षमा −१२.६०%), एनआईबीएल स्टेबल फण्ड (NIBLSTF, −१.५६%) र एनआईसी एशिया इक्विटी लिंक्ड इन्भेस्टमेन्ट स्किम (ELIS, −१.०७%)। ‘स्टेबल’ नामको फण्ड रु १० भन्दा तल स्थिर भएर बसेको छ — नाम राख्दैमा स्थिरता आउने भए नेप्सेको नाम पनि ‘स्टेबल इन्डेक्स’ राखिदिन्थ्यौँ।
तर पर्खनुस्। वर्षमा १०% कमाउनु राम्रो हो कि होइन, त्यो बजार आफैँ कति बढ्यो भन्नेमा भर पर्छ। असली परीक्षा अब सुरु हुन्छ।
२. नेप्से इन्डेक्सको प्रतिफलसँग तुलना: कसले पछार्यो, कसले हार्यो?
फण्ड जन्मँदा नेप्से कहाँ थियो भन्ने कुरा चिनाजस्तै हो — ग्रहदशाले धेरै कुरा तय गर्छ। सनराइज फर्स्ट म्युचुअल फण्ड (SFMF) नेप्से १,१३९.४५ हुँदा, सस्तो बजारमा सुरु भयो र वर्षमा १५.४९% कमायो। सिद्धार्थ सिस्टेम्याटिक इन्भेस्टमेन्ट स्किम (SSIS) नेप्से ३,००४.३१ को टुप्पोमा सुरु भयो र ३.९६% मात्र कमायो। यस्तोमा अवश्य नै SFMF को न्याभ SSIS भन्दा वृद्धि उच्च हुन्छ। पहिलोको चिना राम्रो परेको हो; चिना राम्रो हुँदैमा कर्म पनि राम्रो भयो भन्ने प्रमाण हुँदैन।
त्यसैले उचित तुलना एउटै हो: हरेक फण्डको न्याभ वृद्धिलाई उसैको अवधिको नेप्से इन्डेक्सको वृद्धिसँग दाँज्ने अरूको जमानासँग होइन, आफ्नै जमानाको नेप्से इन्डेक्ससँग। यसरी दाँज्दा उच्च नेप्से इन्डेक्स हुँदा आएका म्युचुअल फन्डहरूको मूल्याङ्कन गर्न सहज हुन्छ। यसले न्याभ प्रतिफल भन्दा पनि बजारको प्रतिफललाई फन्डहरूले जिते कि जितेनन् भनेर हेर्न सहज हुन्छ।
चित्र २: एक वर्ष पुगेका चालु फण्डको वार्षिक न्याभ वृद्धि र नेप्से वृद्धि
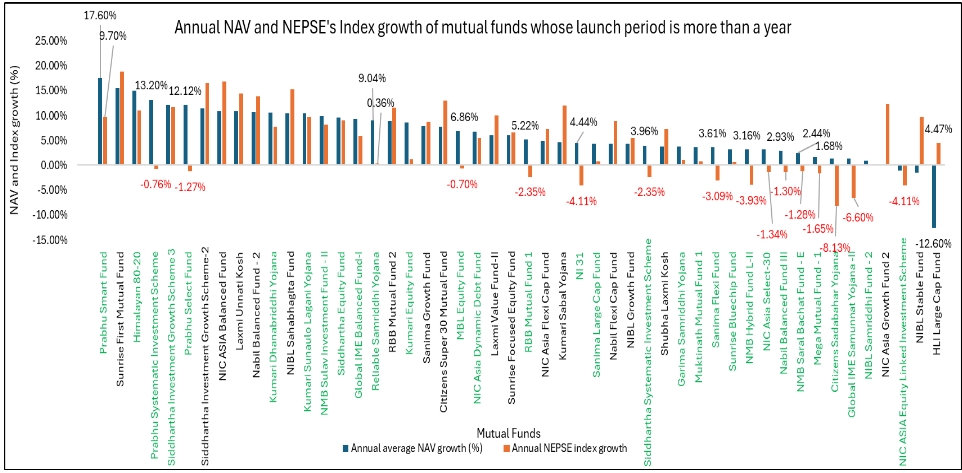
चित्र ३: एक वर्ष नपुगेका फण्डको सुरुदेखिको न्याभ वृद्धि र नेप्से वृद्धि
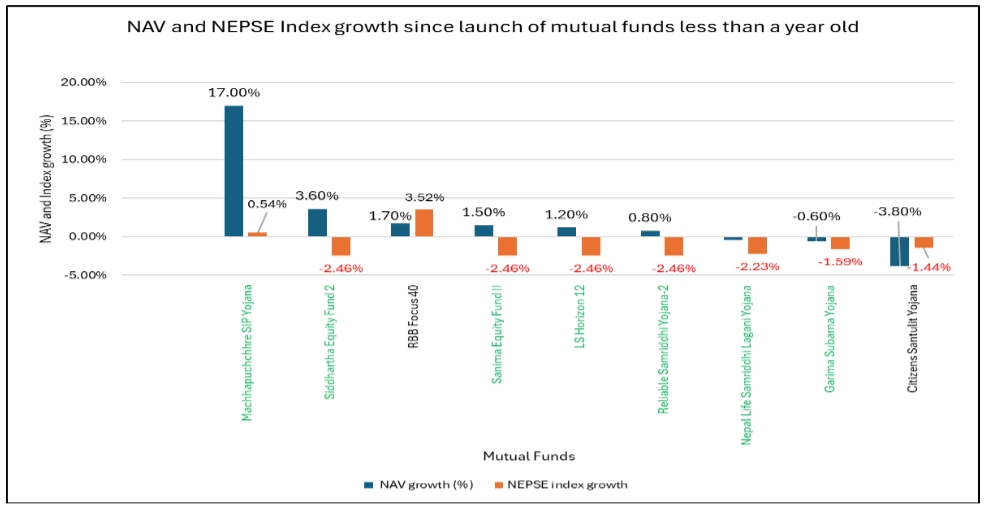
चित्रमा हरियो नाम भएकाले नेप्सेलाई पछारे, कालो नाम भएकाले नेप्सेसँग हारे। ५९ मध्ये ३८ (६४%) ले जिते, २१ (३६%) ले हारे।
नेप्से इन्डेक्स भन्दा बढी प्रतिफल दिने शीर्ष ६ वटा म्युचुअल फण्डहरू (बजारभन्दा कति अंक अगाडि): माछापुच्छ्रे एसआईपी योजना (MSIP, +१६.४६, एक वर्ष नपुगेको), प्रभु सिस्टेम्याटिक इन्भेस्टमेन्ट स्किम (PSIS, +१३.९६), प्रभु सेलेक्ट फण्ड (PSF, +१३.३९), सिटिजन्स सदाबहार योजना (CSBY, +९.५३), रिलायबल समृद्धि योजना (RSY, +८.६८) र एनआई ३१ (NI31, +८.५५)।
नेप्से इन्डेक्स भन्दा पछाडि परेका शीर्ष ६ वटा म्युचुअल फन्डहरू (बजारभन्दा कति अंक पछाडि): एचएलआई लार्ज क्याप फण्ड (HLICF, −१७.०७), एनआईसी एशिया ग्रोथ फण्ड २ (NICGF2, −१२.२४), एनआईबीएल स्टेबल फण्ड (NIBLSTF, −११.२२), कुमारी सबल योजना (KSY, −७.३९), एनआईसी एशिया ब्यालेन्स्ड फण्ड (NICBF, −५.९३) र सिटिजन्स सुपर ३० म्युचुअल फण्ड (C30MF, −५.२२)। नाममा ‘ग्रोथ’, ‘स्टेबल’, ‘सबल’, ‘ब्यालेन्स्ड’; नतिजामा तिनै शब्दको उल्टो अर्थ। नामकरण संस्कारमा जति मेहनत भयो, त्यति पोर्टफोलियोमा भएको भए!
तर निष्पक्ष हुनैपर्छ: ‘सबै फण्ड खराब’ भन्ने कुरा तथ्याङ्कले समर्थन गर्दैन। एउटै भकारीमा धान पनि छ, भुस पनि ; केलाउने काम लगानीकर्ताकै हो। धान र भुस छुट्याउने सबैभन्दा छोटो बाटो? फण्ड होइन, फण्ड चलाउने घराना हेर्ने। अर्थात् म्युचुअल फन्ड कुन मर्चेन्ट बैंकरद्वारा सञ्चालित छन्?
३. क्यापिटलको रिपोर्ट कार्ड: ब्लु चिप घराना र आलु चिप घराना
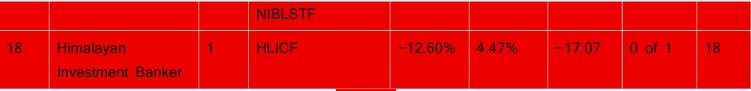
म्युचुअल फण्डमा एउटा अनौठो वंशाणु नियम देखियो— राम्रा क्यापिटलका सबै म्युचुअल फण्डहरूको राम्रो न्याभ, नराम्रा क्यापिटलका अधिकांश झारपात। औसत न्याभ वृद्धिमा हिमालयन क्यापिटल (१५.०५%), प्रभु क्यापिटल (१४.३१%) र माछापुच्छ्रे क्यापिटल (११.९३%) अगाडि छन्। १८ फण्ड व्यवस्थापक (क्यापिटल) मध्ये १४ ले औसतमा नेप्सेलाई जितेका छन्। औसतमा नेप्सेसँग हार्ने चार क्यापिटलमध्ये न्याभ वृद्धि पनि सबैभन्दा कमजोर भएका पुछारका तीन वटा हुन्: हिमालयन इन्भेस्टमेन्ट बैंकर (−१२.६०%), एनआईएमबी एस क्यापिटल (३.१६%) र एनआईसी एशिया क्यापिटल (४.११%)।
तालिका २: क्यापिटल अनुसार प्रदर्शन (एक वर्ष पुगेका फण्ड र माछापुच्छ्रे एसआईपी)
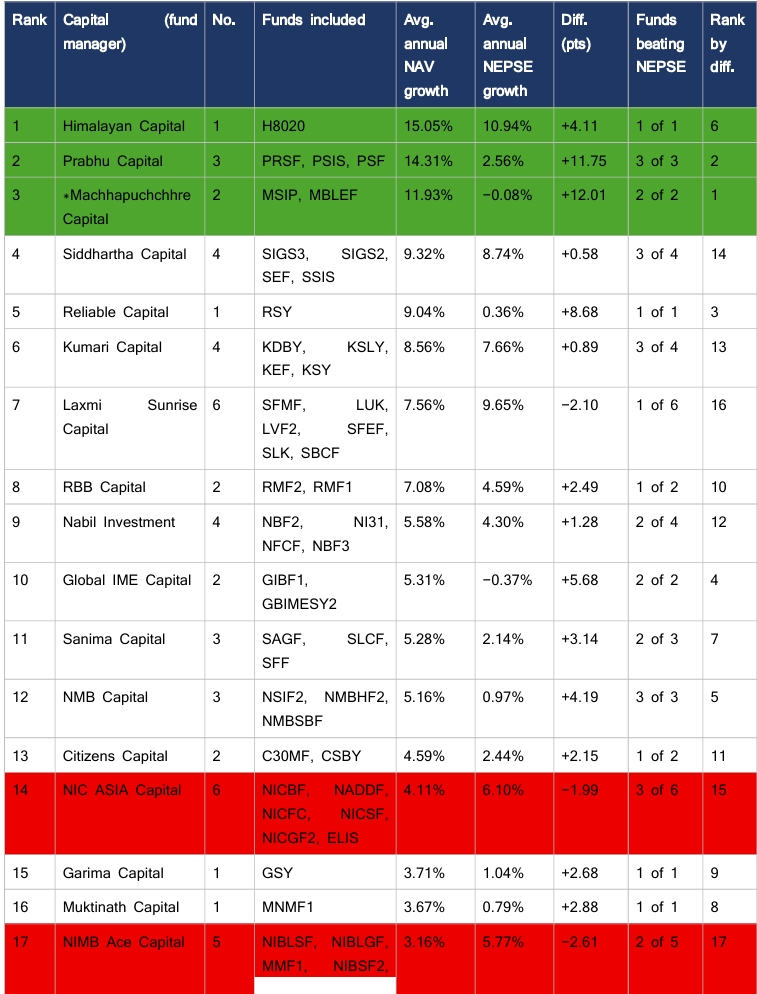
दुई सानो रहस्य: सिद्धार्थ क्यापिटल न्याभ वृद्धिमा चौथो छ, तर बजारसँग दाँज्दा १४ औं — यसका पुराना फण्ड उकालो बजारको हावामा बगेका हुन्। ग्लोबल आईएमई र एनएमबी क्यापिटल ठीक उल्टो: न्याभ वृद्धि सामान्य, तर ओरालो बजारमा पनि कमाएकाले बजारसँगको तुलनामा चौथो र पाँचौं।
सावधानी: हिमालयन क्यापिटल, रिलायबल, गरिमा, मुक्तिनाथ र हिमालयन इन्भेस्टमेन्ट बैंकरको एउटै मात्र फण्ड छ; माछापुच्छ्रेको अंकमा एक वर्ष नपुगेको MSIP पनि छ।
३.१ तीन ब्लु चिप क्यापिटल
पहिलो: हिमालयन क्यापिटल (औसत न्याभ वृद्धि १५.०५%, नेप्सेभन्दा +४.११)। हिमालयन क्यापिटलसँग एउटै फण्ड छ — हिमालयन ८०-२० (H8020)। थुप्रै सन्तान जन्माएर झारपात उमार्नुभन्दा एउटै सपूत राम्ररी हुर्काउनु जाती भन्ने परिवार नियोजनको पाठ यसले राम्रै पढेको छ। एक फण्ड, एक फण्डले नै नेप्सेलाई जितेको — शतप्रतिशत सफलता दर! ५–६ वटा फण्ड चलाउने ठूला घरानाहरूले यो ‘सानो घर’ बाट ट्युसन लिए पनि हुन्छ।
दोस्रो: प्रभु क्यापिटल (औसत न्याभ वृद्धि १४.३१%, नेप्सेभन्दा +११.७५)। तीन फण्ड, तीनैले बजारलाई जिते र तीनै फरक मौसममा रोपिएका: २०२१ को बजारको टुप्पोमा प्रभु सेलेक्ट (PSF), २०२३ को गिरावटमा प्रभु स्मार्ट (PRSF) र २०२५ मा प्रभु सिस्टेम्याटिक (PSIS)। असिना परोस् कि खडेरी, यिनको बाली सप्रिएकै छ। भाग्यले एक पटक साथ दिन्छ; तीनै पटक साथ दिँदा त्यसलाई क्षमता भन्नुपर्छ।
तेस्रो: माछापुच्छ्रे क्यापिटल (औसत न्याभ वृद्धि ११.९३%, नेप्सेभन्दा +१२.०१)। कमाइमा तेस्रो, तर बजारसँगको तुलनामा पहिलो! दुई फण्ड — एमबीएल इक्विटी फण्ड (MBLEF) र माछापुच्छ्रे एसआईपी योजना (MSIP) — दुवैले बजारलाई जिते, त्यो पनि बजार औसत −०.०८% मा थचारिएका बेला। माछापुच्छ्रे हिमाल आजसम्म कसैले चढेको छैन; यसको ‘बजारभन्दा फरक’ को चुचुरो पनि अरू कुनै क्यापिटलले छुन सकेको छैन। (तर MSIP एक वर्ष नपुगेको बच्चा हो; पहिलो पाइला देखेर ओलम्पिक पदक घोषणा गर्नु हतार हुन्छ।)
विशेष सम्मान: रिलायबल क्यापिटल एउटै फण्ड रिलायबल समृद्धि योजना (RSY) बोकेर बजारसँगको तुलनामा तेस्रो (+८.६८) छ — नाम जस्तै भरपर्दो।
३.२ तीन ‘आलु चिप’ क्यापिटल
तालिका २ को पुछारमा पुगेपछि कतिपय क्यापिटलले म्युचुअल फण्ड सञ्चालन गरेका हुन् कि ‘जनतालाई मुर्गा बनाउने फण्ड’ खोलेका हुन् भन्न गाह्रो पर्छ। (निष्पक्षताका लागि: तालिकाको क्रममा गरिमा र मुक्तिनाथ क्यापिटल पनि पुछारतिरै छन्, तर तिनको एक-एक फण्ड मात्र छ र दुवैले कम्तीमा नेप्सेलाई जितेका छन्। त्यसैले यसपालि माफी)। तलका तीन चाहिँ औसतमा नेप्सेसँग हारेका र औसत न्याभ वृद्धि पनि कमजोर भएका क्यापिटल हुन्।
पुछारबाट पहिलो: हिमालयन इन्भेस्टमेन्ट बैंकर (औसत न्याभ वृद्धि −१२.६०%, नेप्सेभन्दा −१७.०७)। दुवै क्रममा १८ औं, अर्थात् अन्तिम — निरन्तरता भन्नु यसैलाई हो! यसको एक मात्र फण्ड एचएलआई लार्ज क्याप (HLICF) सस्तो बजारमा सुरु भयो। बजार वर्षमा ४.५% ले उकालो लाग्यो, फण्ड ओरालो — न्याभ रु ८.६३। बजार उत्तर, फण्ड दक्षिण। नामचाहिँ ‘एचएलआई लार्ज क्याप फण्ड’ होइन, ‘एचएलआई लार्ज ग्याप फण्ड’ राख्दा चाहिँ उचित हुन्थ्यो कि?
दोस्रो: एनआईएमबी एस क्यापिटल (औसत न्याभ वृद्धि ३.१६%, नेप्सेभन्दा −२.६१)। पाँच फण्ड, तर बजारलाई जित्ने दुई मात्र। औसत कमाइ वर्षमा ३.१६% — बचत खाता पनि लाजले मुख छोप्ने दर। एनआईबीएल समृद्धि फण्ड–२ (NIBSF2) वर्षमा ०.९%, एनआईबीएल ग्रोथ फण्ड (NIBLGF) ४.३%, र एनआईबीएल स्टेबल (NIBLSTF) घाटामै स्थिर (−१.६%)। यो क्यापिटलको विज्ञापन हेर्दा चाहिँ वा…, न्याभ वृद्धिदर हेर्दा चाहिँ छ्या!
तेस्रो: एनआईसी एशिया क्यापिटल (औसत न्याभ वृद्धि ४.११%, नेप्सेभन्दा −१.९९)। छ फण्डको ठूलो परिवार, तर औसत बजारभन्दा पछाडि। न्याभ वृद्धि झिंगा जत्रो, विज्ञापन हात्ती जत्रो। धितोपत्र बोर्डले भविष्यमा एनआईसी एसियालाई थप म्यूचुअल फन्ड ल्याउन अनुमति दिनुभन्दा परिवार नियोजनको सल्लाह दिँदा उचित हुने देखियो। । एनआईसी एशिया ग्रोथ फण्ड २ (NICGF2) ले बजार वर्षमा १२.३% ले दौडिँदा ०.१% मात्र कमायो — बजार हेलिकप्टरमा, फण्ड बसपार्कमै। हुन त छ मध्ये तीनले बजारलाई जितेका छन्, र डेब्ट फण्ड (NADDF) कम जोखिम चाहनेलाई ठीकै छ। पूरै परिवार झारपात होइन, तर औसतमा बालीभन्दा झार बढी देखियो।
विशेष उल्लेख: लक्ष्मी सनराइज क्यापिटल पनि औसतमा नेप्सेसँग हारेको छ, र नेप्सेभन्दा फरकको क्रममा १६ औं छ — छ फण्डमध्ये एउटाले मात्र बजारलाई जितेको। औसत न्याभ वृद्धि (७.५६%) ठीकै भएकाले मात्र यो माथिका तीनमा परेन। नाममा धनकी देवी लक्ष्मी पनि, उदाउँदो घाम पनि; फण्डमा ‘उन्नति’, ‘शुभ’, ‘ब्लुचिप’ — पूरै पात्रो नै। तर लगानीकर्ताको घरमा न लक्ष्मी पसिन्, न घाम उदायो। शुभलक्ष्मी कोषले वर्षमा ३.८% कमायो — शुभ पनि हराए, लक्ष्मी पनि। ‘नाम धनबहादुर, गोजी रित्तो’ उखान बनाउनेले यो घराना देखेका थिए कि!
यी क्यापिटलका प्रशंसा हजार जिब्रा भएका शेषनागले पनि सक्दैनन्, यो लेखमा के सकिला र? केदार खण्डे माघ माहात्म्य, केही क्यापिटलका ‘मुर्गा बनाउ फण्ड माहात्म्य’— विज्ञापनमा अध्याय-अध्याय, न्याभमा एक श्लोक पनि छैन।
४. बहानाको परीक्षा: उही समयमा जन्मिएका फण्डको भिडन्त
नेप्सेलाई जित्नु एउटा परीक्षा हो; अझ कडा परीक्षा उही नेप्से तहमा जन्मिएका दाजुभाइसँग दाँज्नु हो। २०१९ मा नेप्से १,२०० हुँदा जन्मिएको फण्डले लिफ्ट चढ्न पायो; २०२१ मा ३,००० हुँदा जन्मिएकोले भर्याङ। दुवैलाई एउटै घडीले नाप्नु अन्याय हुन्छ।
समकक्षी भनेको प्रवेश नेप्सेभन्दा ±१०% भित्र सुरु भएका र कम्तीमा एक वर्ष पुगेका फण्ड हुन्। तालिकाको Excess = न्याभ वृद्धि − नेप्से वृद्धि (प्रतिशत अंकमा)।
४.१ उही लाइन, उही घडी: नेप्से १,९५०–२,००० मा जन्मिएका दश फण्ड
तालिका २: नेप्से करिब १,९५०–२,००० मा सुरु भएका फण्ड
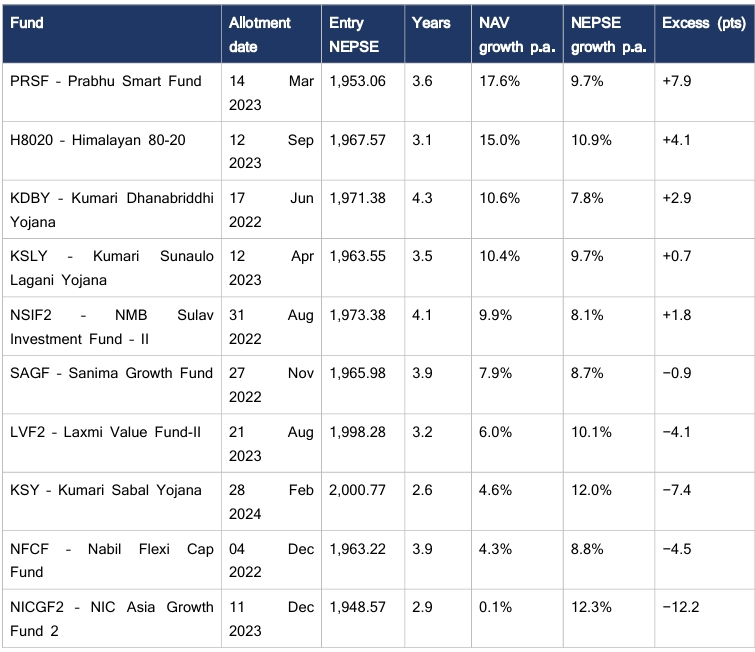
कमल: PRSF र H8020। उही सुरुवात बिन्दुबाट PRSF वर्षमा १७.६% र H8020 १५.०% मा पुगे। एउटै फण्ड चलाउने हिमालयन क्यापिटलले ठूला घरानालाई पछार्यो — धेरै तर झारपातभन्दा थोरै तर राम्रो जाती।
रूख: NICGF2 र NFCF। नाम ‘ग्रोथ’, न्याभ ‘होल्ड’: बजार वर्षमा १२.३% बढ्दा NICGF2 ०.१% मै अड्कियो। देशकै ठूला घरानामध्ये एकको NFCF बजारको आधा (४.३% बनाम ८.८%) मा सीमित — बजारले घरानाको नाम होइन, नतिजा चिन्छ।
निष्कर्ष: उही बजार, उही समय, तर कमाइ ०.१% देखि १७.६% सम्म। यो फरक बजारले होइन, फण्ड चलाउनेले ल्यायो।
४.२ २०२५ को कक्षा: PSIS र HLICF
तालिका ३: २०२५ मा नेप्से २,५००–२,९५० मा सुरु भएका फण्ड
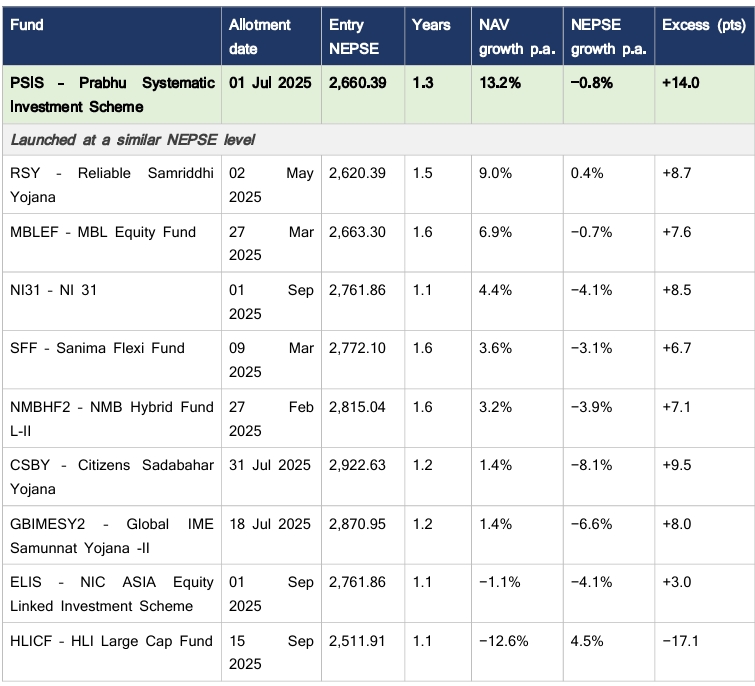
ओरालो बजारमा पनि PSIS ले वर्षमा १३.२% कमायो, बजारभन्दा १४.० अंक अगाडि। उही कक्षाको HLICF चाहिँ बजार ४.५% बढ्दा १२.६% घाटामा — सस्तोमा किनेर महँगोमा बेच्ने कला सुनेका थियौँ; सस्तोमा सुरु गरेर झन् सस्तो बनाउने कला यहीँ देखियो। यसको न्याभ वृद्धि लेख्दा साँच्चै ‘लेख्नेलाई भन्दा पढ्नेलाई लाज’।
निष्कर्ष: PSIS र HLICF दुवैको रेकर्ड एक वर्षजति मात्र हो; एक इनिङ्सले शतकवीर वा शून्यवीर घोषणा गर्न मिल्दैन।
४.३ टुप्पोको कमल, पुछारको ‘स्टेबल’
प्रभु सेलेक्ट (PSF): टुप्पोमा जन्मियो, तै पनि टुप्पोमै। २०२१ को महँगो बजारमा (नेप्से २,८२८) सुरु भयो; बजार वर्षमा १.३% घट्यो, PSF ले १२.१% कमायो (+१३.४ अंक)। उही समयका समकक्षीले ०.९–५.२% मात्र कमाए, र आधाभन्दा सस्तो बजारमा जन्मिएका NICBF र NIBLSF भन्दा पनि PSF अगाडि छ। भर्याङ चढेर लिफ्टवालालाई जित्नु सानो कुरा होइन।
एनआईबीएल स्टेबल (NIBLSTF): घाटामा पनि ‘स्टेबल’। बजार वर्षमा ९.७% बढ्दा यसले वर्षमा १.६% घाटा गर्यो (−११.२ अंक)। १७ समकक्षीमध्ये अन्तिम र घाटामा रहेको एक मात्र; यसभन्दा महँगो बजारमा सुरु भएका २६ मध्ये २५ ले यसलाई उछिने। २६ जनाको कक्षामा २५ जनाले उछिन्नु — यसरी पछि पर्न पनि विशेष प्रतिभा चाहिन्छ।
५. एसआईपी (SIP): थोपा-थोपा जम्मा गर्ने, तर कुन घैँटोमा?
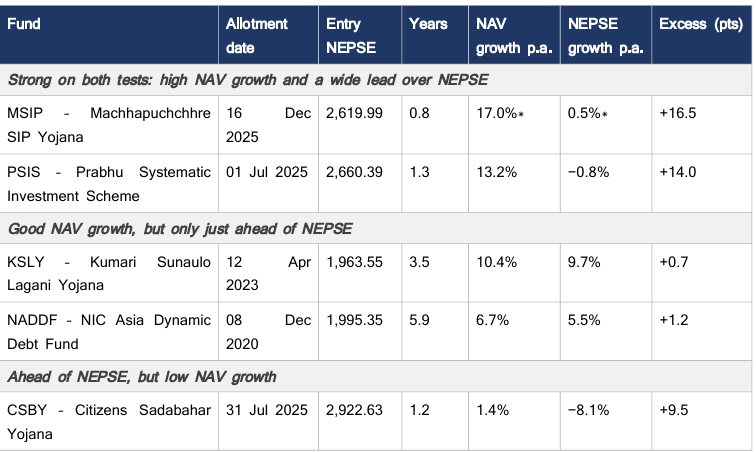
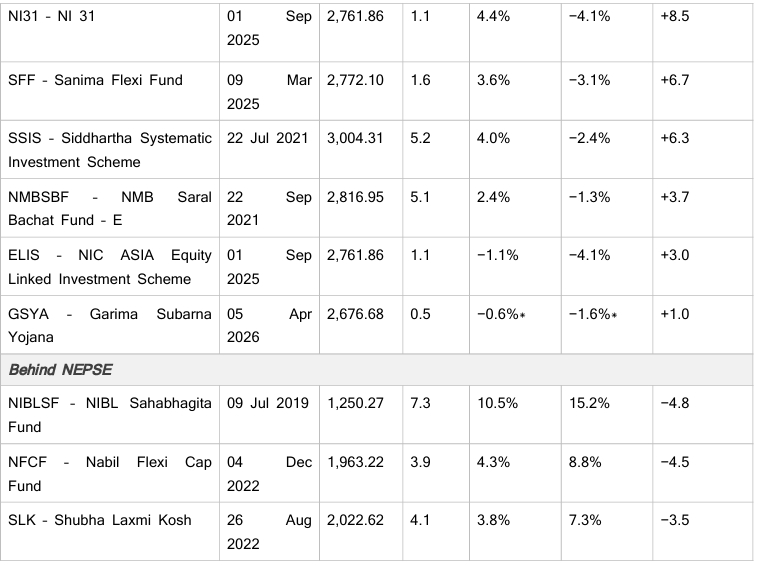
एसआईपी — ‘थोपा-थोपा गरेर घडा भरिन्छ’ को आधुनिक संस्करण — १४ खुलामुखी फण्डमा मात्र मिल्छ। तर थोपा हाल्नुअघि घैँटो चुहिन्छ कि जाँच्नैपर्छ: फण्डले कति कमायो (न्याभ वृद्धि) र बजारभन्दा कति राम्रो गर्यो (नेप्सेभन्दा फरक)। दुवैमा बलियो नै असली ब्लु चिप।
१४ मध्ये ११ ले बजार जितेका छन्, तर धेरैको कमाइ सानो छ: चार मात्र वर्षमा न्याभ १०% भन्दा माथि, नौ वटा ५% भन्दा तल। तालिका ११ ले तिनलाई चार समूहमा बाँडेको छ — ब्लु चिपदेखि आलु चिपसम्म।
तालिका ४: न्याभ वृद्धि र नेप्सेभन्दा फरकका आधारमा १४ खुलामुखी फण्ड
* एक वर्ष नपुगेको: वार्षिक नभई सुरुदेखिको वृद्धि।
पहिलो रोजाइ: PSIS र MSIP। ओरालो बजारमा PSIS वर्षमा १३.२% (+१४.० अंक) र MSIP सुरुदेखि १७.०% (+१६.५) बढे। सावधानी एउटै: PSIS को रेकर्ड १.३ वर्षको, MSIP को एक वर्ष पनि नपुगेको।
लामो रेकर्ड: KSLY र NADDF। KSLY ले ३.५ वर्षमा वर्षमा औसत १०.४% कमायो र बजारभन्दा अलिकति अगाडि छ। डेब्ट फण्ड NADDF (वर्षमा ६.७%) कम जोखिम वा सन्तुलन चाहनेका लागि ठीक छ।
बाँकी दश: प्रतीक्षा सूचीमा। NIBLSF, NFCF र SLK बजारभन्दा पछाडि। NI31, CSBY, SFF, ELIS र GSYA ले घट्दो बजारभन्दा कम घाटा गरे — तर कम घाटा पनि घाटै हो। SSIS र NMBSBF ले बजार जिते, लगानीकर्ताको गोजी जितेनन्: वर्षमा ४.०% र २.४%, मुद्दती खाताभन्दा पनि कम।
सावधानी: यी अंक विगतका हुन्, भविष्यको ग्यारेन्टी होइनन्। नयाँ एसआईपी रु १० मा होइन, आजकै न्याभमा सुरु हुन्छ। एसआईपी गरिरहनुभएको छ भने यो लेख पढेर मात्र नरोक्नुहोस्; हरेक छ महिनामा बजारसँग दाँजेर निर्णय गर्नुहोस्।
६. पाँच मिनेटमा पूरा लेख: लगानीकर्ताले के सिक्ने?
- म्युचुअल फण्ड ठगी होइन, तर सबै उस्तै पनि होइनन्। प्याकेट होइन, भित्रको चिप हेर्नुहोस्।
- सुरु भएको समयले भाग्य तय गर्दैन: उही बिन्दुबाट PRSF ले वर्षमा १७.६% र NICGF2 ले ०.१% कमाए।
- बजार जित्नु मात्र पर्याप्त छैन; घट्दो बजारभन्दा कम घाटा गर्नु पनि घाटै हो। घर लैजाने भनेको न्याभ वृद्धि हो।
- फण्ड मात्र होइन, घराना हेर्नुहोस्: प्रभु क्यापिटलका तीनै फण्डले बजार जिते; एनआईएमबी एसका पाँचमध्ये दुईले मात्र।
- एसआईपीका लागि अहिले चार फण्ड अगाडि: PSIS र MSIP (बलियो कमाइ, छोटो रेकर्ड), KSLY (लामो रेकर्ड) र NADDF (स्थिर कमाइ)।
अर्को पटक फण्डको विज्ञापन वा आईपीओ देख्दा विज्ञापनको आकार होइन, न्याभ वृद्धि र नेप्सेसँगको तुलना सोध्नुहोस्। दुवैमा अब्बल नै ब्लू चिप हुन्। बजारमा ब्लू चिप र आलु चिप दुवै फण्ड छन्, केलाउने काम लगानीकर्ताकै हो।
अन्त्यमा, आलु चिप क्यापिटलहरूका लागि एउटा सानो प्रार्थना:
नाममा ‘ब्लु’ सजाएर कर्म चाहिँ ‘आलु’ फलाउँछन्,
न्याभ उकास्न नसक्नेहरू विज्ञापनले आकाश ढाक्छन्,
बजार उक्लिंदा पछि पर्ने, ओरालो लाग्दा तल झर्ने,
लगानीकर्तालाई रुवाएर, कमिसनको झोली भर्ने,
विज्ञापन घटाऊ, न्याभ बढाऊ;
ब्लु चिप नबने पनि आलु चिप नबनाऊ।
विधि
समेटिएका फण्ड: नेप्सेमा सूचीकृत ७५ फण्ड — ५९ चालु र १६ अवधि सकिएका (कमजोर भएर बन्द भएका फण्ड छुट्ने survivorship bias घटाउन)। चालु फण्ड असोज २०८३ को न्याभ र १७ अक्टोबर २०२६ सम्म, अवधि सकिएका फिर्ता न्याभ अनुसार नापिएका छन्।
प्रतिफल: हरेक फण्ड आईपीओ बाँडफाँडको दिन रु १० बाट सुरु। कुल मूल्य = पछिल्लो न्याभ + ५% कर कटाएपछिको नगद लाभांश (पुनः लगानी नमानी)। वार्षिक वृद्धि = (कुल मूल्य − १०) ÷ १० ÷ वर्ष; नेप्से वृद्धि पनि उसैगरी। एक वर्ष नपुगेकाको सुरुदेखिको वृद्धि जस्ताको तस्तै।
1. साधारण औसत बनाम CAGR: वार्षिक अंक साधारण औसत हुन्, जसले पुराना फण्डको प्रतिफल बढाइचढाइ देखाउँछ (जस्तै सिद्धार्थ इन्भेस्टमेन्ट ग्रोथ स्किम–१ को ४७.२४% CAGR मा २७.४६%; CAGR अनुसार १०% भन्दा बढी कमाउने चालु फण्ड १३ होइन, ५)। तर नेप्से वृद्धि पनि उही विधिले निकालिएकाले CAGR ले जाँच्दा पनि ६६ वटै फण्डको ‘जित्यो वा हार्यो’ नतिजा उही आयो।
2. क्यापिटल र समकक्षी: क्यापिटलको अंक उसका फण्डको साधारण औसत हो (एक वर्ष पुगेका ५० चालु फण्ड र MSIP)। गाभिएका क्यापिटलका पूर्ववर्तीले सुरु गरेका फण्ड हालकै क्यापिटलमा गनिएका छन्।
3. सीमा: नेप्सेमा लाभांश समेटिँदैन (फण्डलाई अलिकति फाइदा); ब्यालेन्स्ड र डेब्ट फण्डका लागि मिश्रित बेन्चमार्क उपयुक्त हुन्थ्यो; जोखिम (बिटा, शार्प रेसियो) नापिएको छैन; ब्रोकर कमिसन, एक्जिट लोड र कर घटाइएको छैन; नतिजा दुई मितिमा निर्भर छ र मासिक न्याभ लेखापरीक्षण नभएको अंक हो।
4. बजार मूल्य र एसआईपी: ४५ मध्ये ४४ बन्दमुखी फण्ड न्याभभन्दा कम मूल्यमा (औसत करिब ७.७% कम) कारोबार हुन्छन्, त्यसैले दोस्रो बजारबाट किन्नेको प्रतिफल फरक हुन्छ। एसआईपीको वास्तविक प्रतिफल (XIRR) पनि यहाँको एकमुष्ट प्रतिफलभन्दा फरक हुन्छ। विगतको प्रदर्शन भविष्यको ग्यारेन्टी होइन।
तथ्याङ्क स्रोत: न्याभ र लाभांश तथ्याङ्क शेयरसंसार र मेरो लगानीबाट; नेप्से परिसूचक नेप्सेबाट।





प्रतिकृया