
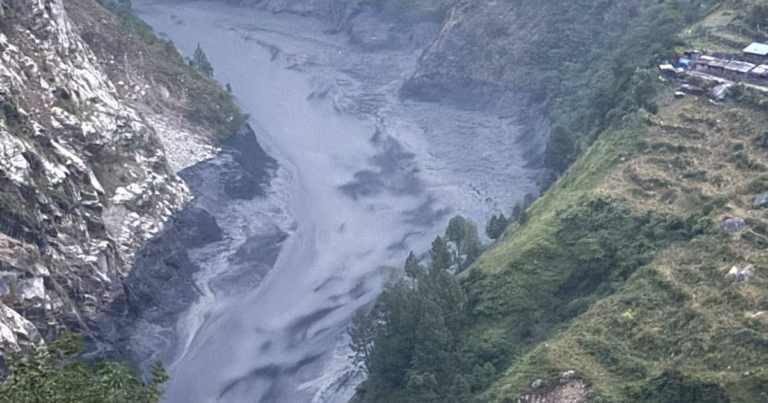
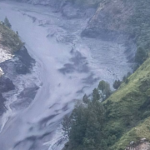
भोटेकोशी तथा त्रिशूली करिडोरमा आएको बाढीले ठूलो मानवीय तथा भौतिक क्षति पुर्याएसँगै बीमा क्षेत्रमा पनि यसको प्रभाव देखिने भएको छ। घर तथा निजी सम्पत्तिदेखि जलविद्युत् आयोजना, सवारीसाधन र व्यावसायिक संरचनामा क्षति पुगेपछि बीमा प्राधिकरणले प्रारम्भिक रूपमा करिब २५ अर्ब रुपैयाँ बराबरको बीमा दाबी पर्न सक्ने अनुमान गरेको छ। यद्यपि, सबै क्षतिको विवरण प्राप्त भइनसकेको र कतिपय बीमितले अझै दाबी नगरेकाले यो रकम बढ्न सक्ने जोखिम व्यवस्थापन क्षेत्रका विज्ञहरू बताउँछन्।
नेपाल इन्स्योरेन्स एन्ड रिस्क म्यानेजमेन्ट एसोसिएसनका उपाध्यक्ष तथा पिभोट रिस्क प्रालिका कार्यकारी निर्देशक उदयराज अधिकारीका अनुसार बीमा कम्पनी र सम्पत्तिको मालिकबीच हुने करारमा समेटिएको जोखिमका कारण सम्पत्तिमा क्षति भएमा पोलिसीका सर्तअनुसार क्षतिपूर्ति उपलब्ध गराइन्छ। त्यसैले बाढीले घर, पसल, सवारीसाधन वा अन्य सम्पत्ति पूर्ण रूपमा बगाएर त्यसको नामोनिशान नै नरहे पनि बीमा दाबी गर्न सकिने अवस्था रहन्छ।
तर यस्तो अवस्थामा सबैभन्दा पहिले क्षतिग्रस्त सम्पत्ति दाबी गर्ने व्यक्तिकै भएको प्रमाणित गर्नुपर्ने हुन्छ। बीमा पोलिसीको विवरणका आधारमा सम्पत्तिको पहिचान गरेपछि बीमा कम्पनीले सर्भेयरमार्फत क्षतिको मूल्यांकन गराउँछ। सम्पत्ति नै नरहेको अवस्थामा स्थानीय तहको सिफारिस, घटनाको मुचुल्का, प्रहरी प्रशासनको विवरण, बैंक तथा वित्तीय संस्थाको अभिलेख, ऋण लिँदा गरिएको सम्पत्ति मूल्यांकन, पुराना फोटो तथा अन्य उपलब्ध कागजात प्रमाणका रूपमा प्रयोग गर्न सकिन्छ।
बाढीले घर वा व्यवसाय पूर्ण रूपमा बगाउँदा बीमितसँग पोलिसीका कागजातसमेत नरहेको अवस्था आउन सक्छ। यस्तो अवस्थामा पनि बीमा कम्पनीसँग रहेको अभिलेख तथा अन्य प्रमाणका आधारमा दाबी प्रक्रिया अघि बढाउन सकिन्छ। सर्भेयरले उपलब्ध प्रमाण, सम्पत्तिको आकार, प्रकृति र मूल्यांकनका आधारमा वास्तवमा कस्तो सम्पत्ति थियो र कति क्षति भयो भन्ने निर्धारण गर्छन्। स्वामित्व र क्षति प्रमाणित गर्ने प्रक्रिया बीमा ठगी रोक्नका लागि पनि महत्वपूर्ण हुन्छ।
बीमा दाबीको रकम भने सधैं बीमाङ्क बराबर हुन्छ भन्ने हुँदैन। बीमाको उद्देश्य क्षतिको सोधभर्ना गर्नु हो, नाफा कमाउनु होइन। कुनै सम्पत्तिको वास्तविक मूल्य बीमाङ्कभन्दा कम रहेछ भने क्षतिपूर्ति वास्तविक मूल्यका आधारमा निर्धारण हुन सक्छ। उदाहरणका लागि ५० लाख रुपैयाँमा बीमा गरिएको घरको वास्तविक मूल्यांकन ४० लाख रुपैयाँ मात्र भएमा पूर्ण क्षतिको अवस्थामा पनि क्षतिपूर्ति ४० लाख रुपैयाँका आधारमा निर्धारण हुन सक्छ। पोलिसीमा एक्सेस अर्थात् बीमितले आफैं व्यहोर्नुपर्ने निश्चित हिस्सा तोकिएको छ भने त्यो रकम पनि क्षतिपूर्तिबाट घटाइन्छ।
 Ads
तर ‘रिइन्स्टेटमेन्ट भ्यालु’ अर्थात् पुनर्स्थापना मूल्यका आधारमा बीमा गरिएको अवस्थामा व्यवस्था फरक हुन सक्छ। यस्तो पोलिसीले क्षतिग्रस्त सम्पत्तिलाई पुनः सञ्चालनयोग्य अवस्थामा ल्याउन लाग्ने खर्चलाई आधार बनाउन सक्छ र निश्चित अवस्थामा डिप्रिसिएसन नघटाई क्षतिपूर्ति पाउने व्यवस्था हुन सक्छ। त्यसका लागि बीमा गर्दा सम्पत्तिको वर्तमान मूल्यअनुसार पर्याप्त बीमाङ्क कायम गरिएको हुनुपर्छ।
भोटेकोशी तथा त्रिशूली क्षेत्रमा भएको बाढीबाट करिब २५ अर्ब रुपैयाँको प्रारम्भिक बीमा दाबीको अनुमान गरिए पनि अन्तिम दायित्व अहिले नै निर्धारण गर्न नसकिने अधिकारीको भनाइ छ। विशेषगरी जलविद्युत् आयोजनामा भएको क्षतिको विस्तृत मूल्यांकन हुन बाँकी छ। कतिपय आयोजनाका हेडवर्क्समा ठूलो क्षति पुगेको छ भने केही आयोजनाका पावरहाउस तथा हाइड्रोमेकानिकल र इलेक्ट्रोमेकानिकल उपकरणमा समेत प्रभाव परेको छ। सुरुङ संरचनामा भने प्रारम्भिक रूपमा तुलनात्मक रूपमा कम संरचनात्मक क्षति देखिएको बताइएको छ।
जलविद्युत् आयोजनाको बीमा दाबीमा भौतिक संरचनामा भएको क्षतिमात्रै नभई आयोजना सञ्चालनमा आउन नसक्दा हुने आम्दानीको क्षतिसमेत समावेश हुन सक्छ। निर्माणाधीन आयोजनामा ‘एड्भान्स लस अफ प्रफिट’ तथा सञ्चालनमा रहेका आयोजनामा ‘लस अफ रिभेन्यु’ जस्ता कभर पोलिसीमा समावेश भएको अवस्थामा बाढीका कारण आयोजना सञ्चालनमा आउन नसक्दा थप दायित्व सिर्जना हुन सक्छ। यसको वास्तविक रकम भने फिल्डमा विस्तृत मूल्यांकन र आयोजना पुनः सञ्चालनको अवस्थापछि मात्रै यकिन हुनेछ।
उदाहरणका लागि कुनै जलविद्युत् आयोजनामा पाँच अर्ब रुपैयाँ बराबरको क्षति भएको देखिए पनि बीमा कम्पनीले तत्कालै पाँच अर्ब रुपैयाँ भुक्तानी गर्ने हुँदैन। क्षतिको मूल्यांकन, डिप्रिसिएसन, पोलिसीको प्रकृति, एक्सेस तथा अन्य करारका सर्तका आधारमा अन्तिम दाबी निर्धारण हुन्छ। त्यसैले प्रारम्भिक रूपमा देखिएको क्षति र अन्तिम बीमा भुक्तानीबीच फरक हुन सक्छ।
यस्ता ठूला जोखिम बीमा कम्पनीहरूले आफैं मात्र व्यहोर्दैनन्। उनीहरूले आफ्नो जोखिमको निश्चित हिस्सा पुनर्बिमा कम्पनीमा हस्तान्तरण गरेका हुन्छन्। बीमा कम्पनीले आफ्नो पुँजी तथा जोखिम धारण क्षमताअनुसार केही हिस्सा आफैं राखेर बाँकी जोखिम पुनर्बिमा कम्पनीमा पठाउने गर्छ। त्यसबापत बीमा कम्पनीले पुनर्बिमा कम्पनीलाई शुल्क तिर्छ र ठूलो क्षति भएको अवस्थामा सम्झौताअनुसार पुनर्बिमाबाट रकम प्राप्त गर्छ।
पुनर्बिमाको संरचना पनि विभिन्न प्रकारको हुन्छ। कुनै सम्झौतामा जोखिमको निश्चित प्रतिशत बीमा कम्पनी र पुनर्बिमा कम्पनीबीच बाँडफाँट हुन्छ भने कुनै व्यवस्थामा बीमा कम्पनीले निश्चित रकमसम्मको जोखिम आफैं राखेर त्यसभन्दा माथिको क्षति पुनर्बिमाबाट प्राप्त गर्ने व्यवस्था हुन सक्छ। एउटै विपद्का कारण धेरै साना दाबी एकैपटक ठूलो रकममा परिणत हुँदा बीमा कम्पनीलाई थप सुरक्षा दिन ‘क्याटस्ट्रोफिक एक्सेस अफ लस’ जस्ता पुनर्बिमा संरचनासमेत प्रयोग गरिन्छ।
नेपालका पुनर्बिमा कम्पनीहरूले पनि आफूले धारण गरेको सम्पूर्ण जोखिम आफैं राख्दैनन्। उनीहरूले निश्चित हिस्सा धारण गरेपछि बाँकी जोखिम अन्तर्राष्ट्रिय पुनर्बिमा बजारमा पुनः हस्तान्तरण गर्न सक्छन्। पुनर्बिमाको पुनर्बिमा गर्ने यो प्रक्रियालाई ‘रेट्रोसेसन’ भनिन्छ। यसरी एउटै सम्पत्तिको जोखिम बीमा कम्पनी हुँदै पुनर्बिमा कम्पनी र त्यसपछि अन्तर्राष्ट्रिय पुनर्बिमा बजारसम्म फैलिन सक्छ।
यसको अर्थ ठूलो बाढी वा अन्य विपद्का कारण बीमा दाबी बढ्दैमा सम्पूर्ण दायित्व एउटै नेपाली बीमा कम्पनी वा पुनर्बिमा कम्पनीमाथि पर्ने होइन। बीमाको आधारभूत संरचना नै जोखिमलाई विभिन्न पक्षबीच बाँडफाँट गर्ने हो। धेरै व्यक्तिले तिरेको बीमा शुल्कबाट बनेको जोखिम कोषबाट क्षति भएका सीमित व्यक्तिलाई क्षतिपूर्ति दिइन्छ भने बीमा कम्पनीले पनि आफ्नो जोखिमको हिस्सा पुनर्बिमा बजारमा हस्तान्तरण गर्छ।
तर ठूला प्राकृतिक विपद् बारम्बार दोहोरिँदा भने बीमा क्षेत्रमा दीर्घकालीन दबाब पर्न सक्छ। पछिल्लो बाढीअघि जेनजी आन्दोलनका क्रममा निजी सम्पत्तिमा ठूलो क्षति हुँदा पनि बीमा कम्पनीहरूले ठूलो रकम भुक्तानी गर्नुपरेको थियो। त्यसअघि २०७२ सालको भूकम्पमा समेत बीमा क्षेत्रले ठूलो क्षतिपूर्ति व्यहोरेको थियो। लगातार ठूला विपद् दोहोरिँदा पुनर्बिमा कम्पनीबाट प्राप्त हुने कमिसन, बीमा कम्पनीको आम्दानी तथा भविष्यमा जोखिम धारण गर्ने क्षमतामा प्रभाव पर्न सक्ने अधिकारीको भनाइ छ।
विशेषगरी नेपालमा प्राकृतिक जोखिम बढ्दै गए अन्तर्राष्ट्रिय पुनर्बिमा कम्पनीहरूले नेपालबाट जाने जोखिमलाई थप महँगो बनाउन सक्ने वा जोखिम लिन कम रुचि देखाउन सक्ने सम्भावना रहन्छ। यसले भविष्यमा बीमा शुल्क, पुनर्बिमा लागत तथा ठूला जोखिमको बीमा उपलब्धतामा प्रभाव पार्न सक्छ। त्यसैले अहिलेको क्षतिलाई मात्र आधार बनाएर बीमा कम्पनी संकटमा पर्ने निष्कर्ष निकाल्नुभन्दा उनीहरूको पुनर्बिमा संरचना, जोखिम धारण क्षमता र आगामी जोखिमलाई समेत हेर्नुपर्ने हुन्छ।
नेपालजस्तो भूकम्प, बाढी तथा अन्य प्राकृतिक विपद्को जोखिम भएको मुलुकमा बीमा क्षेत्रको दीर्घकालीन स्थायित्व जोखिम व्यवस्थापनसँग जोडिएको छ। विपद्को जोखिम बढी भएका क्षेत्र पहिचान गरी सुरक्षित संरचना निर्माण, जोखिमअनुकूल निर्माण मापदण्ड, पूर्वसूचना प्रणाली तथा सम्पत्तिको सुरक्षामा ध्यान दिन सके क्षति न्यूनीकरण गर्न सकिन्छ। प्राकृतिक विपद् पूर्ण रूपमा रोक्न नसकिए पनि त्यसबाट हुने आर्थिक क्षति घटाउन सरकार, निजी क्षेत्र, बीमा कम्पनी, वित्तीय संस्था र प्राविधिक विज्ञबीच समन्वय आवश्यक देखिन्छ।
अधिकारीका अनुसार प्राकृतिक विपद्का कारण बीमा कम्पनीहरूको भविष्यलाई लिएर तत्कालै आत्तिनुपर्ने अवस्था छैन। तर यस्ता ठूला घटना दोहोरिँदै जाने हो भने जोखिम मूल्यांकन, पुनर्बिमा संरचना र पूर्वाधार निर्माणको शैलीमा दीर्घकालीन सुधार आवश्यक हुन्छ। जोखिम बढ्दै गएको अवस्थामा बीमा क्षेत्रलाई बलियो बनाउनेसँगै जोखिम नै कम हुने गरी पूर्वाधार विकास गर्नु दीर्घकालीन समाधान हुने देखिन्छ।
प्रतिकृया